
„Gründe einfach eine Firma in Estland.“ „Nimm eine US-LLC, da zahlst du null Steuern.“ „Die UK Limited ist die günstige GmbH.“ Wer sich als Selbstständiger, Auswanderer oder digitaler Nomade mit Firmengründung beschäftigt, bekommt solche Sätze in jedem zweiten YouTube-Video serviert. Meistens von Leuten, die dir anschließend genau diese Gründung verkaufen wollen.
Die Wahrheit ist unbequemer und einfacher zugleich: Es gibt keine beste Rechtsform. Es gibt nur die passende – und die hängt fast vollständig davon ab, wo du lebst und wo du arbeitest. Nicht davon, wo deine Firma eingetragen ist.
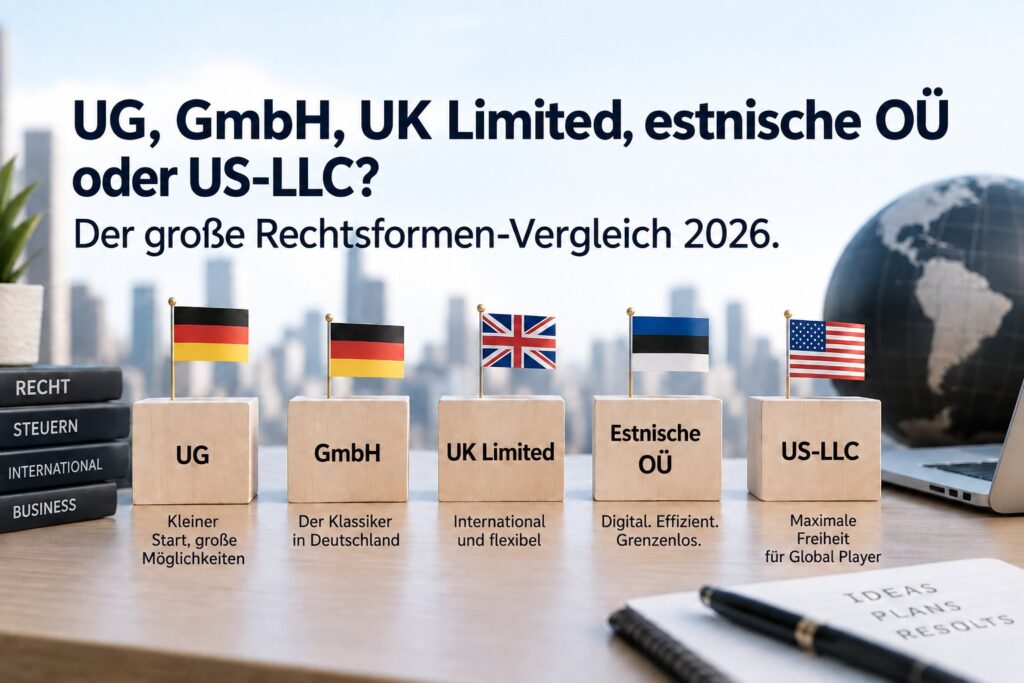
Dieser Vergleich stellt die fünf Optionen gegenüber, die für deutsche Online-Unternehmer 2026 realistisch sind: die deutsche UG, die GmbH, die britische Limited, die estnische OÜ und die US-LLC. Mit aktuellen Kosten, Steuersätzen, Pflichten – und den Fallen, die in den Werbevideos fehlen.
Wichtig vorab: Das ist keine Steuer- oder Rechtsberatung. Wer eine ausländische Gesellschaft gründen will, sollte das vorher mit einem Steuerberater mit internationalem Schwerpunkt durchgehen. Die Beratung kostet ein paar hundert Euro. Ein Fehler kostet oft ein Vielfaches.
Die Kurzfassung
| Rechtsform | Mindestkapital | Gründung | Gewinnsteuer auf Firmenebene | Passt für |
|---|---|---|---|---|
| Deutsche UG | 1 € | Notar, auch per Video | rund 30 % (KSt, Soli, Gewerbesteuer) | Gründer mit Wohnsitz in Deutschland und wenig Kapital |
| Deutsche GmbH | 25.000 € (Hälfte bei Gründung) | Notar, auch per Video | rund 30 % | Etablierte Unternehmen mit Sitz in Deutschland |
| UK Limited | keins (1 £ reicht) | online, 100 £ | 19 bis 25 % | Auswanderer und international arbeitende Unternehmer |
| Estnische OÜ | faktisch keins | online mit e-Residency, 265 € | 0 % auf einbehaltene Gewinne, 22 % bei Ausschüttung | Digitale Nomaden mit EU-Bezug, die Gewinne reinvestieren |
| US-LLC | keins | online, je nach Bundesstaat | meist keine US-Steuer bei Auslandseinkünften (transparent) | Unternehmer ohne deutschen Wohnsitz mit US-Kunden oder US-Plattformen |
Die Zahlen sind vereinfacht. Wie viel Steuer am Ende tatsächlich anfällt, entscheidet sich nicht in dieser Tabelle, sondern im nächsten Abschnitt.
Die eine Frage, die alles entscheidet
Bevor du Gebühren und Steuersätze vergleichst, musst du eine einzige Frage ehrlich beantworten: Wo lebst du, und von wo aus führst du die Firma?
Das deutsche Steuerrecht knüpft nicht an den Eintragungsort einer Gesellschaft an, sondern an den Ort ihrer Geschäftsleitung. Nach § 10 der Abgabenordnung ist das der Mittelpunkt der geschäftlichen Oberleitung – also der Ort, an dem die wichtigen Entscheidungen fallen. Sitzt der Geschäftsführer in Köln und steuert die estnische OÜ vom Schreibtisch in Köln, ist sie nach § 1 KStG in Deutschland unbeschränkt körperschaftsteuerpflichtig. Dazu kommt Gewerbesteuer. Die estnische Nullsteuer auf einbehaltene Gewinne ist dann Geschichte.
Das gilt für jede ausländische Rechtsform in diesem Vergleich. Die UK Limited, die OÜ, die LLC – keine davon ist ein Werkzeug, um deutsche Steuern zu umgehen, solange du in Deutschland lebst und arbeitest. Sie werden erst dann interessant, wenn dein Lebensmittelpunkt woanders liegt.
Daraus folgt eine simple Faustregel:
- Wohnsitz und Arbeit in Deutschland: UG oder GmbH. Fast immer.
- Wohnsitz dauerhaft im Ausland: Ausländische Rechtsform möglich – welche, hängt vom neuen Wohnsitzland, deinen Kunden und deinem Geschäftsmodell ab.
- Als Nomade ohne festen Wohnsitz: Die komplizierteste Konstellation. Hier ist Beratung Pflicht, weil sonst mehrere Staaten gleichzeitig Steuern verlangen können – oder das Finanzamt irgendwann behauptet, du hättest Deutschland nie wirklich verlassen.
Mit dieser Brille lassen sich die fünf Optionen sinnvoll vergleichen.
Option 1: Die deutsche UG (haftungsbeschränkt)
Die Unternehmergesellschaft ist die kleine Schwester der GmbH und seit 2008 die Antwort des deutschen Gesetzgebers auf die Limited-Welle. Sie ist rechtlich eine vollwertige GmbH, nur mit abgesenktem Mindestkapital.
Kosten und Gründung
- Stammkapital: ab 1 €. Realistisch sollte es mehr sein, sonst ist die Firma beim ersten Kontoauszug überschuldet.
- Notar und Handelsregister: Mit dem gesetzlichen Musterprotokoll meist einige hundert Euro.
- Online-Gründung: Seit August 2022 ist die Gründung per Videokonferenz mit dem Notar möglich. Ein Termin vor Ort ist nicht mehr zwingend.
Steuern
Die UG zahlt 15 % Körperschaftsteuer plus Solidaritätszuschlag und Gewerbesteuer. Je nach Hebesatz der Gemeinde landest du bei rund 30 % Gesamtbelastung. Ab 2028 sinkt die Körperschaftsteuer schrittweise – bis 2032 auf 10 %. Das macht deutsche Kapitalgesellschaften mittelfristig spürbar günstiger.
Bei Ausschüttung an dich als Gesellschafter kommt Abgeltungsteuer von 25 % plus Soli dazu (oder das Teileinkünfteverfahren auf Antrag).
Pflichten
Doppelte Buchführung, Jahresabschluss, Offenlegung im Unternehmensregister, Eintrag im Transparenzregister. Die Besonderheit der UG: Ein Viertel des Jahresüberschusses muss in eine Rücklage fließen, bis das Stammkapital von 25.000 € erreicht ist. Dann kann die UG zur GmbH werden.
Für wen?
Für alle, die in Deutschland leben, eine Haftungsbeschränkung wollen und nicht 12.500 € auf einen Schlag einzahlen können. Für Auswanderer ist sie dagegen unpraktisch: Wer ins Ausland zieht und die UG von dort weiterführt, verlegt den Ort der Geschäftsleitung – mit möglichen steuerlichen Folgen.
Option 2: Die deutsche GmbH
Die GmbH ist der Klassiker. Seriös, bekannt, von Banken, Behörden und Geschäftspartnern ohne Nachfrage akzeptiert.
Kosten und Gründung
- Stammkapital: 25.000 €, von denen bei Gründung mindestens 12.500 € eingezahlt sein müssen.
- Notar und Register: ähnlich wie bei der UG, bei individuellem Gesellschaftsvertrag teurer.
- Online-Gründung: per Video möglich, seit August 2023 auch mit Sacheinlagen.
Steuern
Identisch mit der UG: rund 30 % auf Firmenebene, sinkend ab 2028. Dazu Abgeltungsteuer bei Ausschüttung.
Für wen?
Für Unternehmer mit Sitz in Deutschland, die Kapital haben und maximale Glaubwürdigkeit brauchen – etwa gegenüber Großkunden, Behörden oder bei Ausschreibungen. Wer ohnehin eine UG hat und die Rücklage angespart hat, landet automatisch hier.
Option 3: Die britische Limited
Die UK Limited ist nach der Reform von 2025 wieder eine ernsthafte Option – aber nur für die richtigen Leute. Einen ausführlichen Leitfaden mit allen Schritten gibt es in unserem Artikel UK Limited gründen 2026: Der ehrliche Leitfaden für Deutsche. Hier die Eckdaten im Vergleich.
Kosten und Gründung
- Gründungsgebühr: 100 £ online bei Companies House (seit Februar 2026).
- Identitätsprüfung: seit November 2025 Pflicht für alle Direktoren.
- Adresse: Eine britische Registered Office ist Pflicht – für Nicht-Residenten meist über einen Adressdienst.
- Laufend: Confirmation Statement (50 £ pro Jahr), Jahresabschluss, Steuererklärung CT600.
Steuern
19 % Körperschaftsteuer bis 50.000 £ Gewinn, 25 % ab 250.000 £, dazwischen gleitend. Keine Quellensteuer auf Dividenden. Die Versteuerung beim Gesellschafter richtet sich nach dessen Wohnsitz.
Der Haken
Wer in Deutschland lebt und die Limited von hier aus führt, hat steuerlich eine deutsche Firma. Und seit dem Brexit schlimmer: Deutschland erkennt eine Limited mit Verwaltungssitz in Deutschland nicht mehr als Kapitalgesellschaft an. Sie wird wie eine Personengesellschaft oder ein Einzelunternehmen behandelt – mit persönlicher Haftung. Das OLG München hat das 2021 bestätigt.
Für wen?
Für Auswanderer und international arbeitende Unternehmer ohne Lebensmittelpunkt in Deutschland. Englisch als Geschäftssprache, weltweit bekanntes Register, günstige laufende Kosten, keine Mindestkapital-Hürde.
Option 4: Die estnische OÜ mit e-Residency
Estland hat Firmengründung zum Exportprodukt gemacht. Mit der e-Residency – einer digitalen Identität, die Ausländer beantragen können – gründest du eine OÜ (osaühing, die estnische GmbH) komplett online und führst sie per Chipkarte und Browser.
Kosten und Gründung
- e-Residency: 150 € staatliche Gebühr, die Karte ist fünf Jahre gültig. Abholung in einer estnischen Botschaft oder einem Servicepunkt.
- Firmengründung: 265 € staatliche Gebühr für die Online-Registrierung.
- Stammkapital: Seit 2023 genügt ein symbolischer Betrag. Faktisch gibt es kein Mindestkapital mehr.
- Kontaktperson und Adresse: Wer nicht in Estland lebt, braucht eine gesetzlich vorgeschriebene Kontaktperson mit estnischer Adresse. Dienstleister verlangen dafür typischerweise 200 bis 400 € im Jahr.
- Buchhaltung: Ein Jahresbericht ist Pflicht, auch für inaktive Firmen. Buchhaltungsdienste starten bei rund 50 € im Monat.
Die offizielle e-Residency-Seite rechnet für das erste Jahr mit rund 600 € im Selbstmach-Modus und etwa 1.300 € mit Buchhaltungsservice.
Steuern: Das estnische Modell
Das ist der Grund, warum alle über Estland reden. Estland besteuert Gewinne nicht, wenn sie entstehen, sondern erst, wenn sie ausgeschüttet werden. Solange das Geld in der Firma bleibt und reinvestiert wird, fallen 0 % Körperschaftsteuer an.
Bei einer Ausschüttung werden 22 % fällig – berechnet als 22/78 auf den Nettobetrag. Wer 10.000 € netto ausschüttet, zahlt also rund 2.821 € Körperschaftsteuer. Der früher ermäßigte Satz für regelmäßige Dividenden ist abgeschafft; es gilt einheitlich 22/78.
Der Haken
Die e-Residency ist keine Steuerresidenz. Das schreibt Estland selbst auf seiner offiziellen Seite. Wer die OÜ aus Deutschland führt, hat den Ort der Geschäftsleitung in Deutschland – und damit deutsche Körperschaft- und Gewerbesteuer auf alle Gewinne, ob ausgeschüttet oder nicht. Das estnische Nullsteuer-Modell entfaltet seine Wirkung nur, wenn die Firma tatsächlich nicht aus Deutschland geführt wird.
Dazu kommt: Estnische Banken sind bei Nicht-Residenten zurückhaltend. Die meisten e-Residents arbeiten mit Fintechs wie Wise oder Revolut Business.
Für wen?
Für digitale Nomaden und Auswanderer mit EU-Bezug, die ihre Gewinne überwiegend im Unternehmen lassen wollen – etwa, um in Wachstum, Software oder Personal zu investieren. Der EU-Sitz ist ein Vorteil gegenüber der UK Limited, wenn du viel mit europäischen Kunden arbeitest und dir Umsatzsteuer-Themen im Binnenmarkt einfacher machen willst.
Option 5: Die US-LLC
Die Limited Liability Company ist in Nomaden-Kreisen das Modell mit dem größten Versprechen: null Steuern. Das stimmt – unter sehr engen Voraussetzungen.
Kosten und Gründung
- Gründung: online in einem Bundesstaat deiner Wahl. Beliebt sind Wyoming, New Mexico und Delaware. Die Staatsgebühren unterscheiden sich stark; Delaware verlangt zusätzlich jedes Jahr 300 $ Franchise Tax für LLCs.
- Registered Agent: Jede LLC braucht einen Vertreter mit Adresse im Gründungsstaat – ein kostenpflichtiger Dienst.
- EIN: Die Steuernummer beim IRS ist Pflicht, auch ohne Mitarbeiter.
- Bank: US-Fintechs wie Mercury oder Wise Business eröffnen Konten für ausländische Inhaber, klassische US-Banken oft nur mit persönlichem Termin.
Steuern
Eine Single-Member-LLC mit einem ausländischen Inhaber ist in den USA in der Regel steuerlich transparent (disregarded entity). Die LLC selbst zahlt keine Bundessteuer. Einkünfte, die nicht aus einer Geschäftstätigkeit in den USA stammen, sind für einen Nicht-US-Bürger in den USA meist steuerfrei.
Daher das Null-Steuer-Versprechen. Nur: Die USA verzichten auf die Steuer, weil sie davon ausgehen, dass dein Wohnsitzland besteuert. Wohnst du in Deutschland, will das Finanzamt seinen Anteil.
Die Falle mit dem Formular 5472
Transparent heißt nicht pflichtenfrei. Jede LLC mit ausländischem Inhaber muss jährlich Formular 5472 zusammen mit einer Pro-forma-Erklärung 1120 beim IRS einreichen – auch ohne einen Cent Umsatz. Frist ist der 15. April, verlängerbar bis 15. Oktober.
Die Strafe bei fehlender, verspäteter oder unvollständiger Abgabe: 25.000 $ pro Formular und Jahr. Das ist keine Theorie, sondern einer der häufigsten Gründe, warum LLC-Gründer ohne Berater in Schwierigkeiten geraten.
Eine Erleichterung gibt es: Die Meldepflicht zu wirtschaftlich Berechtigten (BOI) beim US-Finanzministerium entfällt für Gesellschaften, die nach US-Recht gegründet wurden. FinCEN hat diese Ausnahme im August 2026 endgültig festgeschrieben.
Der deutsche Blick
Lebst du in Deutschland, wird die LLC per Typenvergleich eingeordnet: Je nach Ausgestaltung behandelt das Finanzamt sie als Kapitalgesellschaft oder als transparente Personengesellschaft. Wird sie in den USA und in Deutschland unterschiedlich eingestuft, drohen Qualifikationskonflikte bis hin zur Doppelbesteuerung. Und wie bei allen anderen Optionen gilt: Führst du sie aus Deutschland, liegt der Ort der Geschäftsleitung hier.
Ein Unterschied zur UK Limited: Aufgrund des deutsch-amerikanischen Freundschaftsvertrags von 1954 werden US-Gesellschaften in Deutschland grundsätzlich gesellschaftsrechtlich anerkannt. Gerichte haben dafür aber teils einen echten Bezug zu den USA verlangt.
Für wen?
Für Unternehmer ohne Wohnsitz in Deutschland, die viel mit US-Kunden, US-Plattformen oder in Dollar arbeiten und bereit sind, die US-Formalien penibel einzuhalten. Für in Deutschland Ansässige ist die LLC in aller Regel die komplizierteste und riskanteste Option in diesem Vergleich.
Umsatzsteuer: Der unterschätzte Faktor
Über Gewinnsteuern reden alle. Über Umsatzsteuer kaum jemand. Dabei entscheidet sie im Online-Geschäft oft mehr über den Aufwand als die Körperschaftsteuer.
- Deutschland: Die Kleinunternehmerregelung gilt seit 2025, wenn der Umsatz im Vorjahr 25.000 € nicht überschritten hat und im laufenden Jahr 100.000 € nicht überschreitet. Die Regelung steht grundsätzlich jeder Rechtsform offen, auch UG und GmbH. Wer mit Geschäftskunden arbeitet, verzichtet oft freiwillig darauf, um Vorsteuer aus eigenen Ausgaben ziehen zu können.
- Großbritannien: Registrierungspflicht ab 90.000 £ steuerpflichtigem Umsatz in UK innerhalb von zwölf Monaten. Wer an Privatkunden in der EU digitale Leistungen verkauft, muss sich trotzdem um EU-Umsatzsteuer kümmern – als Nicht-EU-Firma über das Non-Union-OSS-Verfahren.
- Estland: Als EU-Mitglied gilt das normale Binnenmarkt-System. Registrierungspflicht ab 40.000 € Umsatz im Kalenderjahr, der Regelsatz liegt bei 24 %. B2B-Geschäfte mit EU-Firmen laufen über das Reverse-Charge-Verfahren, B2C-Verkäufe digitaler Leistungen in andere EU-Länder über das OSS-Verfahren.
- USA: Es gibt keine bundesweite Umsatzsteuer, sondern Sales Tax der einzelnen Bundesstaaten mit eigenen Schwellen und Regeln. Für digitale Produkte an US-Kunden kann das relevant werden. Verkaufst du an Privatkunden in der EU, gilt auch für die LLC die EU-Umsatzsteuer.
Die Lehre daraus: Die Rechtsform ändert nichts daran, dass digitale Leistungen an EU-Privatkunden grundsätzlich im Land des Kunden versteuert werden. Plattformen wie Apple, Google, Amazon KDP oder Etsy nehmen dir das teilweise ab, weil sie selbst als Verkäufer gelten. Eigene Shops und Kursplattformen dagegen nicht.
Haftung, Bank und Glaubwürdigkeit
Neben Steuern gibt es drei weiche Faktoren, die im Alltag oft mehr zählen als ein paar Prozentpunkte:
Haftung
UG und GmbH bieten die klarste Haftungsbeschränkung – zumindest solange du Pflichten wie rechtzeitige Insolvenzanmeldung einhältst. Die UK Limited bietet sie nur, wenn der Verwaltungssitz nicht in Deutschland liegt. Die estnische OÜ ist als EU-Gesellschaft in Deutschland anerkannt. Die US-LLC wird über den Freundschaftsvertrag grundsätzlich anerkannt, mit gewissen Unsicherheiten.
Bankkonto
Deutsche Gesellschaften bekommen problemlos ein Konto bei jeder deutschen Bank. Für UK Limited, OÜ und LLC führt der Weg meist über Fintechs wie Wise, Revolut Business, Tide oder Mercury. Das funktioniert gut, hat aber ein Risiko: Fintechs kündigen Konten mitunter ohne ausführliche Begründung. Ein zweites Konto als Reserve ist bei Auslandsfirmen keine Paranoia, sondern Vorsorge.
Glaubwürdigkeit
Eine GmbH öffnet in Deutschland Türen, die einer UG manchmal verschlossen bleiben. Im internationalen Geschäft ist es oft umgekehrt: Eine UK Limited oder eine US-LLC wirkt auf Kunden in London, New York oder Dubai vertrauter als eine deutsche UG. Und wer mit deutschen Großkunden oder Behörden arbeitet, wird bei jeder Auslandsfirma Rückfragen bekommen – spätestens bei der Umsatzsteuer.
Der Kostenvergleich im ersten Jahr
Grobe Einordnung, ohne Steuerberatung und ohne Gewinnsteuern:
| Rechtsform | Einmalige Gründung | Laufende Pflichtkosten | Größter Kostenblock |
|---|---|---|---|
| UG | Notar und Register, meist einige hundert Euro | Buchhaltung, Jahresabschluss, IHK | Steuerberater für Bilanz |
| GmbH | wie UG, dazu 12.500 € Einzahlung | wie UG | Steuerberater und gebundenes Kapital |
| UK Limited | 100 £ plus Adressdienst | 50 £ Confirmation Statement, Adresse | Accountant für Abschluss und CT600 |
| Estnische OÜ | 150 € e-Residency, 265 € Gründung | Kontaktperson 200 bis 400 €, Jahresbericht | Buchhaltungsservice |
| US-LLC | Staatsgebühr, Registered Agent | Registered Agent, ggf. Staatsgebühren | Steuerberater für Formular 5472 |
Wer glaubt, eine Auslandsfirma sei automatisch billiger, rechnet meistens die Buchhaltung nicht mit. Ein britischer Accountant, ein estnischer Buchhaltungsdienst oder ein US-Steuerberater kosten Geld – und für Auslandsbezug brauchst du oft zusätzlich jemanden in Deutschland.
Fünf typische Situationen – und was passt
1. Du lebst in Deutschland und startest nebenbei online
UG oder zunächst gar keine Firma. Als Einzelunternehmer mit Gewerbeanmeldung oder als Freiberufler kommst du am Anfang günstiger weg. Die UG lohnt sich, sobald Haftungsrisiken oder Gewinne steigen.
2. Du lebst in Deutschland und verdienst gut
GmbH oder UG – und ab 2028 profitierst du von der sinkenden Körperschaftsteuer. Eine ausländische Firma bringt dir hier keine Steuervorteile, sondern nur doppelte Bürokratie.
3. Du wanderst dauerhaft in ein anderes Land aus
Erst prüfen, was das neue Wohnsitzland bietet. Oft ist eine Firma vor Ort die sauberste Lösung. Wenn du international arbeitest oder weiterziehen willst, sind UK Limited oder estnische OÜ gute portable Hüllen – vorausgesetzt, dein neues Wohnsitzland akzeptiert die Struktur steuerlich.
4. Du bist Nomade und reinvestierst viel
Die estnische OÜ ist mit ihrer Nullsteuer auf einbehaltene Gewinne attraktiv. Voraussetzung: Du hast deinen deutschen Wohnsitz sauber aufgegeben und klärst, wo du steuerlich ansässig bist. Ohne diese Klärung ist das Modell eine Wette gegen das Finanzamt.
5. Du verkaufst hauptsächlich an US-Kunden
Eine US-LLC kann sinnvoll sein – wenn du nicht in Deutschland lebst und die US-Meldepflichten zuverlässig erfüllst. Alternativ funktionieren auch UK Limited oder OÜ mit Stripe und US-Kontodaten über Fintechs.
Die häufigsten Irrtümer
- „Die Firma ist dort steuerpflichtig, wo sie eingetragen ist.“ Falsch. Entscheidend ist der Ort der Geschäftsleitung.
- „e-Residency macht mich steuerlich zum Esten.“ Falsch. Das sagt Estland selbst.
- „Eine LLC zahlt keine Steuern, also zahle ich keine.“ Die LLC nicht – du womöglich schon, in deinem Wohnsitzland.
- „Eine Auslandsfirma ist günstiger.“ Nur die Gründung. Laufende Kosten, Buchhaltung und Beratung holen den Vorteil oft wieder ein.
- „Eine Briefkastenadresse reicht.“ Nicht mehr. Großbritannien verlangt Identitätsprüfung und geeignete Adressen, Banken prüfen Substanz, Finanzämter tauschen Daten automatisch aus.
- „Kann ich später noch ändern.“ Ein Wechsel der Rechtsform oder ein Wegzug mit bestehender Firma kann Steuern auf stille Reserven auslösen. Die Struktur sollte zum Plan passen, bevor du startest.
Fazit: Erst das Leben, dann die Firma
Der Markt für Firmengründungen im Ausland lebt von einem Missverständnis: dass die Rechtsform über die Steuerlast entscheidet. Tatsächlich entscheidet dein Leben darüber – wo du wohnst, wo du arbeitest, wo deine Kunden sitzen.
Wer in Deutschland lebt, ist mit UG oder GmbH fast immer am besten bedient. Mit der schrittweisen Senkung der Körperschaftsteuer ab 2028 wird das sogar noch attraktiver.
Wer Deutschland verlässt, hat echte Wahlmöglichkeiten: Die UK Limited für internationale Glaubwürdigkeit und Englisch als Geschäftssprache, die estnische OÜ für Reinvestition und EU-Binnenmarkt, die US-LLC für den amerikanischen Markt. Jede davon ist ein gutes Werkzeug – für die Menschen, für die sie gemacht ist.
Die Reihenfolge bleibt dieselbe: Erst klären, wo du lebst. Dann die Firma wählen. Nicht umgekehrt.
Häufige Fragen
Welche Rechtsform ist für digitale Nomaden am besten?
Das hängt davon ab, ob und wo du steuerlich ansässig bist. Ohne geklärten Wohnsitz ist keine Rechtsform sicher. Mit geklärter Ansässigkeit außerhalb Deutschlands sind UK Limited, estnische OÜ und US-LLC die gängigsten Optionen.
Kann ich mit einer estnischen OÜ aus Deutschland Steuern sparen?
In aller Regel nicht. Wird die OÜ aus Deutschland geführt, ist sie in Deutschland unbeschränkt körperschaftsteuerpflichtig und zahlt Gewerbesteuer – unabhängig davon, ob Gewinne ausgeschüttet werden.
Ist eine US-LLC wirklich steuerfrei?
In den USA oft ja, wenn die Einkünfte nicht aus einer US-Geschäftstätigkeit stammen und der Inhaber kein US-Bürger ist. Steuerfrei insgesamt ist sie nur, wenn auch dein Wohnsitzland nicht besteuert – was für Deutschland nicht gilt.
Was ist günstiger: UG oder UK Limited?
Bei Wohnsitz in Deutschland die UG. Eine aus Deutschland geführte Limited verursacht deutsche Steuern, britische Pflichten und seit dem Brexit womöglich persönliche Haftung.
Brauche ich für eine Auslandsgründung einen Steuerberater?
Ja. Nicht zwingend für die Gründung selbst, die funktioniert bei allen Optionen online. Aber für die Frage, ob die Struktur zu deiner Lebenssituation passt. Dieser Termin ist die günstigste Versicherung, die du abschließen kannst.
Quellen
- e-Residency Estland – Corporate taxes in Estonia
- e-Residency Knowledge Base – Costs & fees
- Silva Hunt – Income tax Estonia: 2026 changes
- Entity – Form 5472 for foreign-owned LLCs (2026)
- Ballard Spahr – FinCEN Permanently Exempts U.S. Entities from BOI Reporting (August 2026)
- Dreyenberg – US-LLC Besteuerung in Deutschland
- Dornbach – Deutschland senkt Körperschaftsteuer schrittweise bis 2032
- Handelskammer Hamburg – Britische Limited mit Verwaltungssitz in Deutschland
- § 1 KStG – Unbeschränkte Steuerpflicht
Stand: September 2026. Alle Angaben ohne Gewähr. Dieser Artikel ersetzt keine individuelle Steuer- oder Rechtsberatung.